Zaváděcí cena — jen dnes

📄 Digitální kniha v PDF · čtěte v telefonu, nebo si ji vytiskněte

Podvojné účetnictví a účtová osnova v obrázcích Každý doklad na správnou stranu, MD i D, vždy ve 3 krocích

Rozvaha jako váha, účet MD a D, mapa tříd 0–7, účetní doklady, nejběžnější účetní případy, odpisy, časové rozlišení a účetní závěrka. Každé téma má svou stránku: nejdřív obrázek, pak to, co si máte zapamatovat. 66 ilustrovaných stran.

ZAČNĚTE SE UČIT TAKHLE

🔒 Bezpečná platba · PDF e-mailem · Záruka 30 dní

Každé téma má svou stránkuKaždý účetní případ nakreslený, vysvětlení hned vedle
66 ilustrovaných stran66 ilustrovaných stran, 62 témat v 9 částech
Aktuální zdrojeZákon č. 563/1991 Sb., vyhláška č. 500/2002 Sb. a ČÚS
PDF e-mailemFormát

Podívejte Se Do Knihy

Každá stránka má velký obrázek a rámeček s účty, stranami MD a D a pravidly, která potřebujete znát:

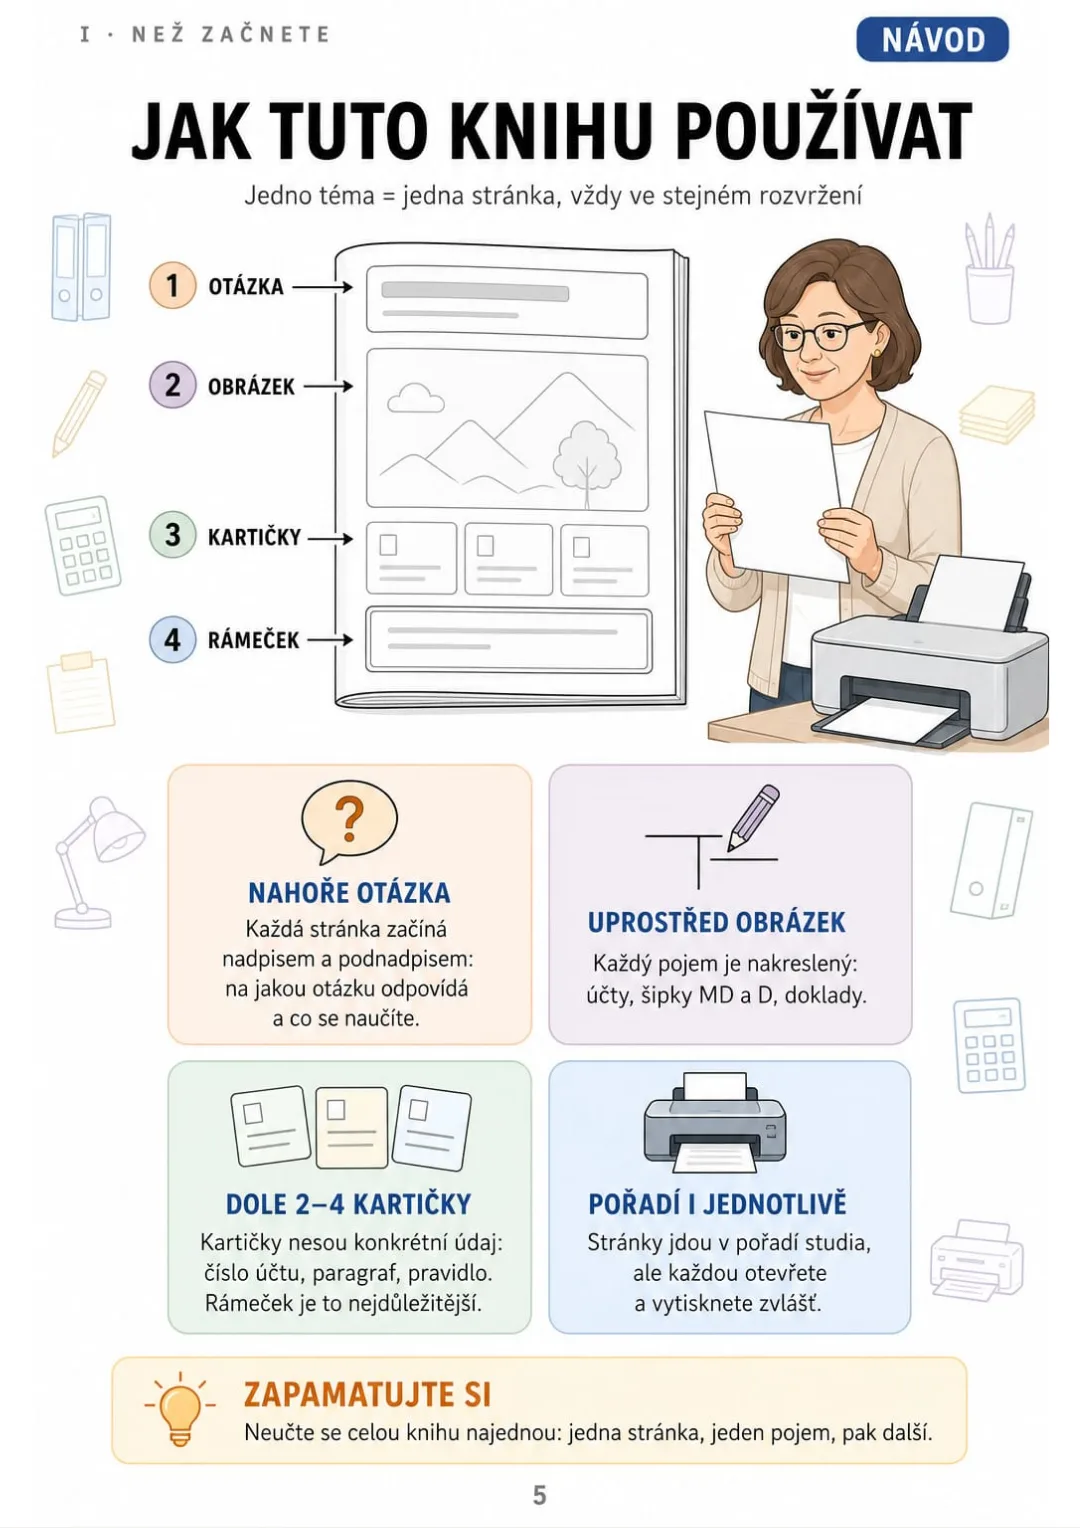
Každá stránka: nahoře otázka, uprostřed obrázek, dole 2–4 kartičky s údajem
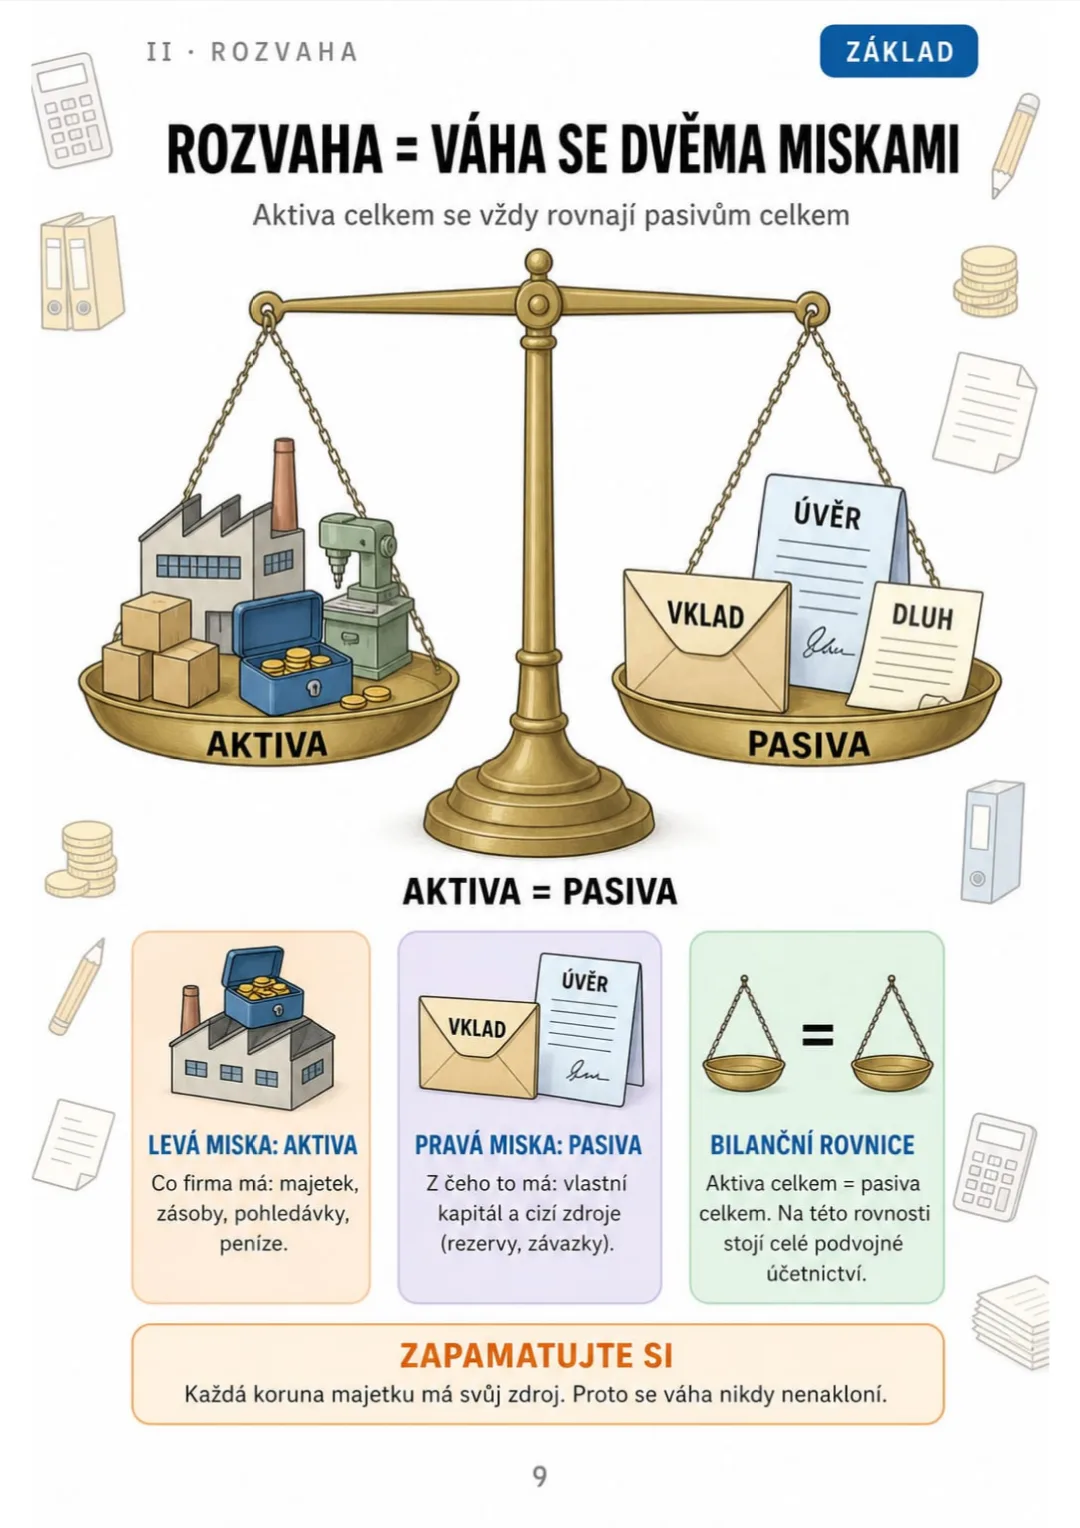
Aktiva vlevo, pasiva vpravo – a vždy platí aktiva = pasiva.
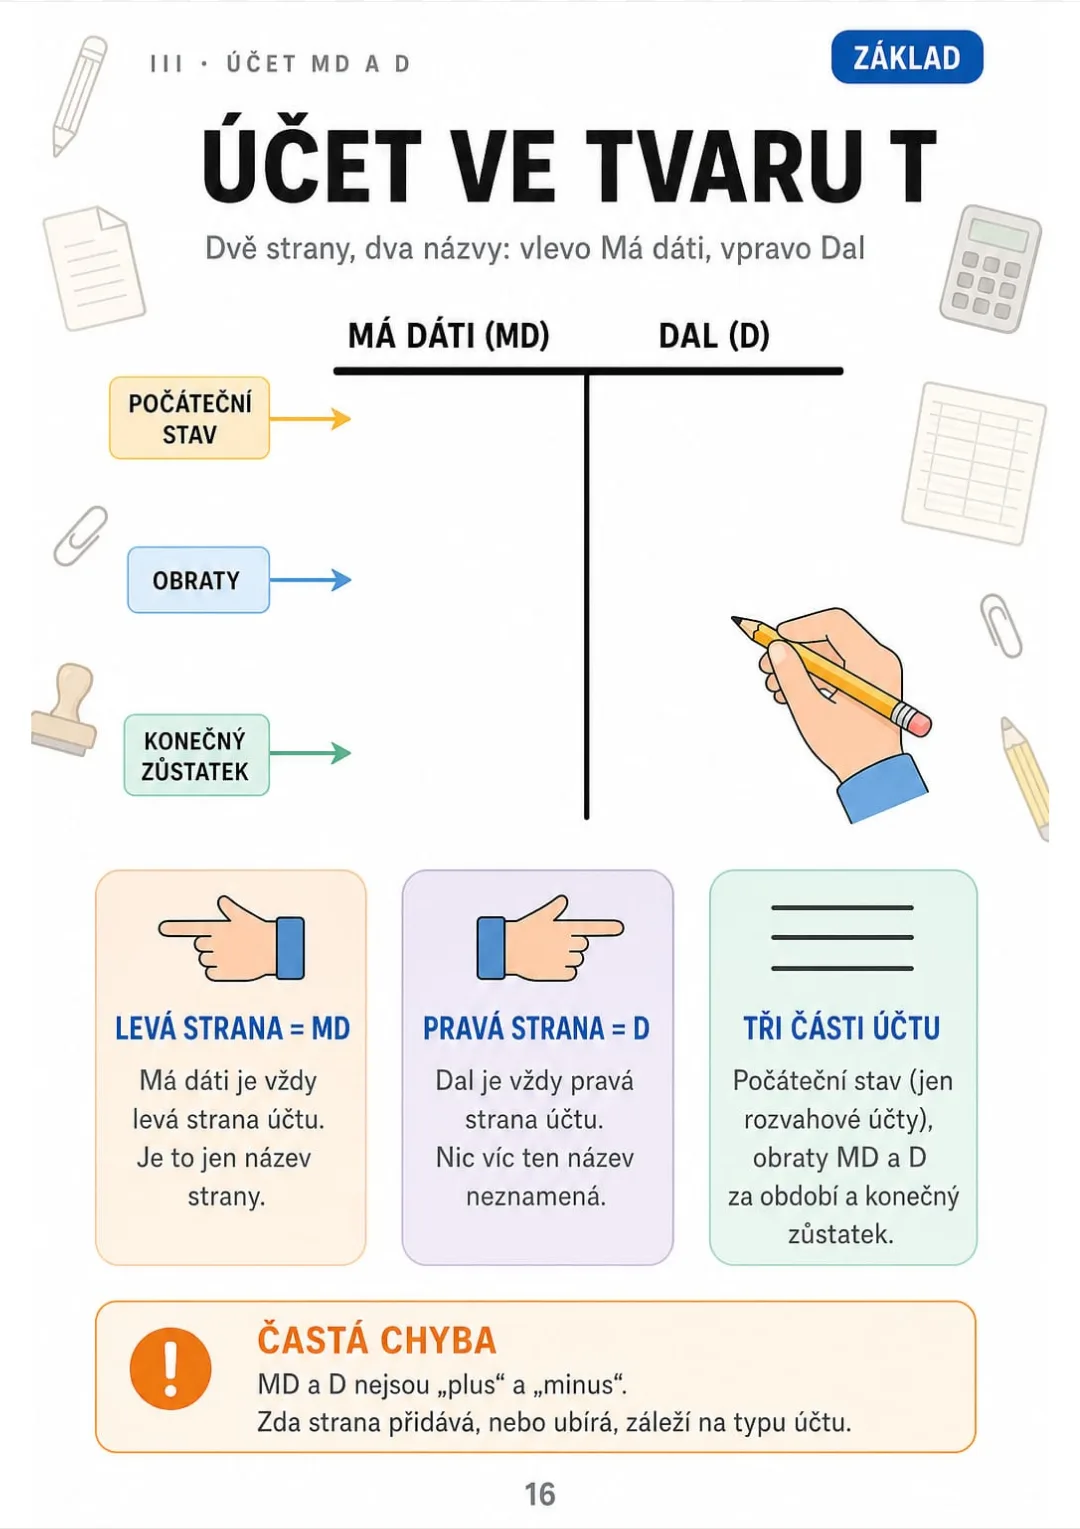
Účet T: vlevo Má dáti (MD), vpravo Dal (D), jen názvy stran
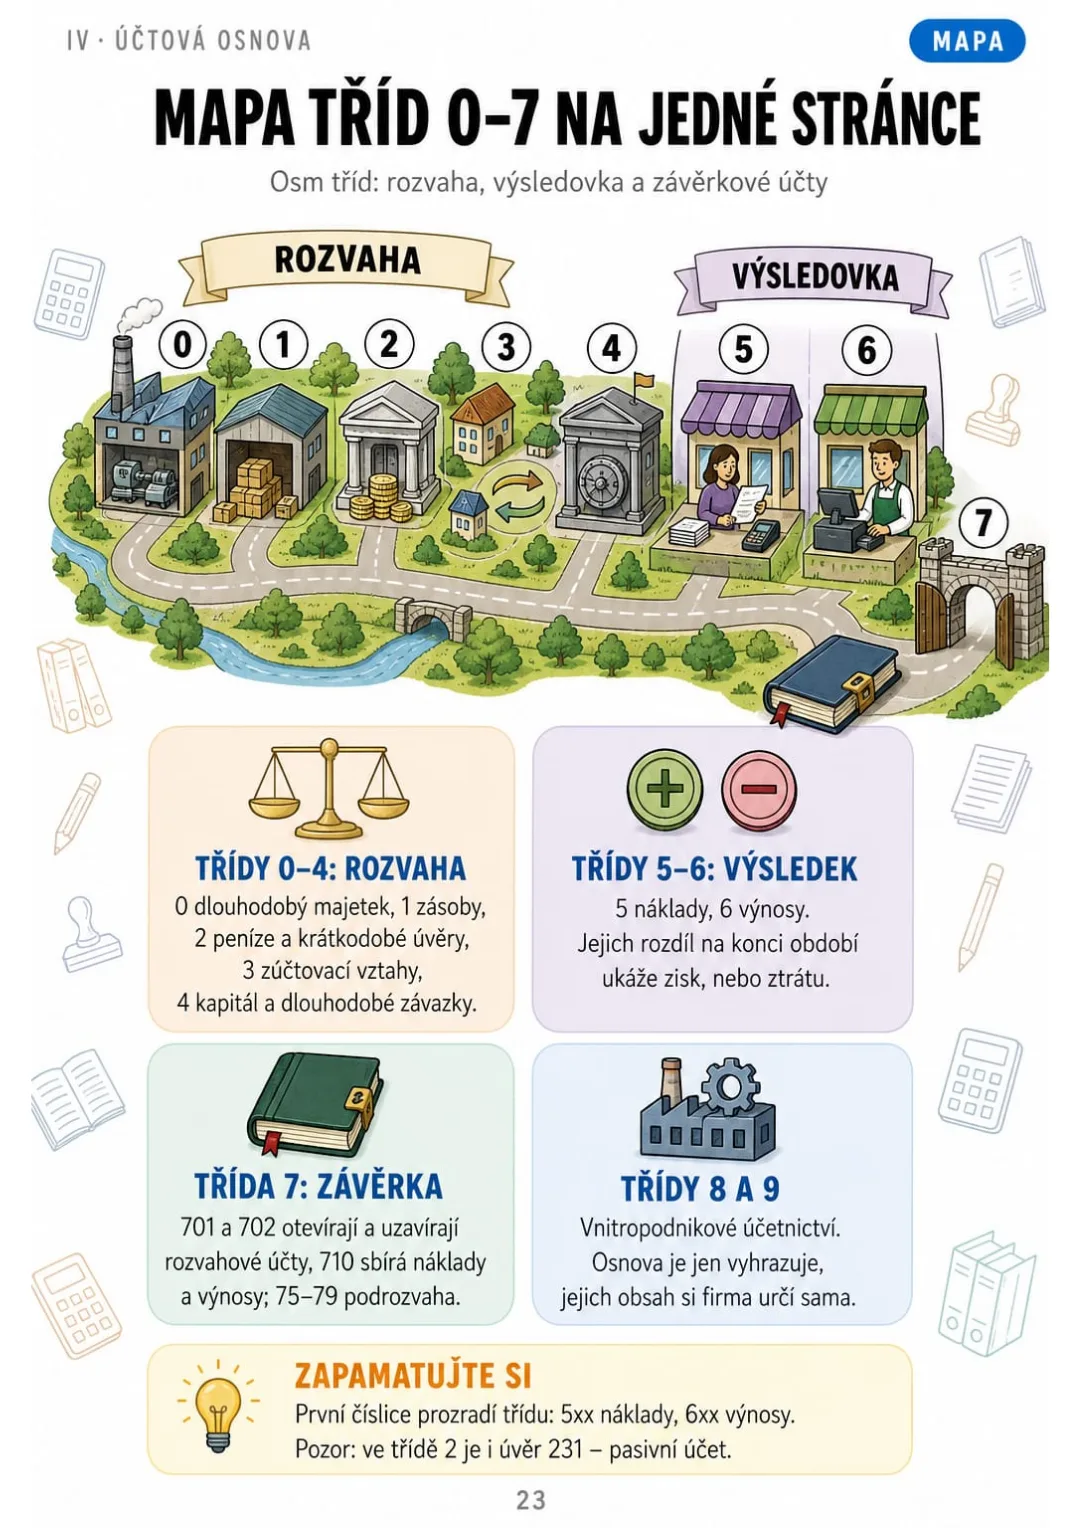
Třídy 0–4 = rozvaha, 5–6 = náklady a výnosy, 7 = závěrka
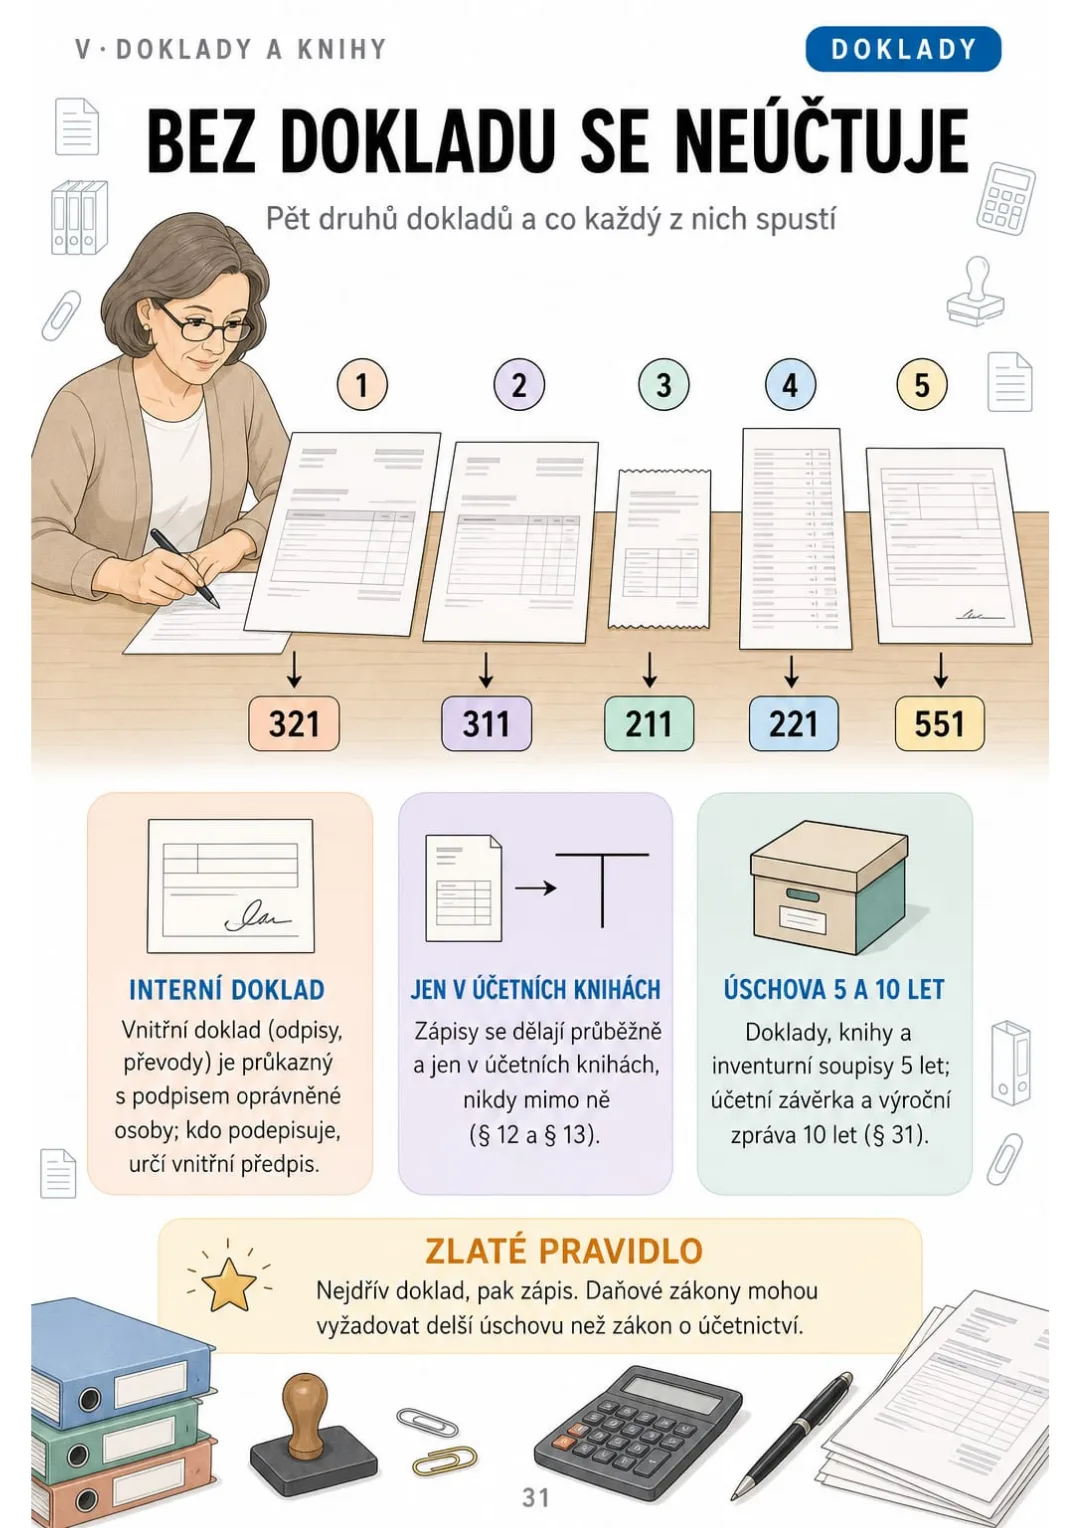
5 dokladů → 5 účtů: 321, 311, 211, 221, 551
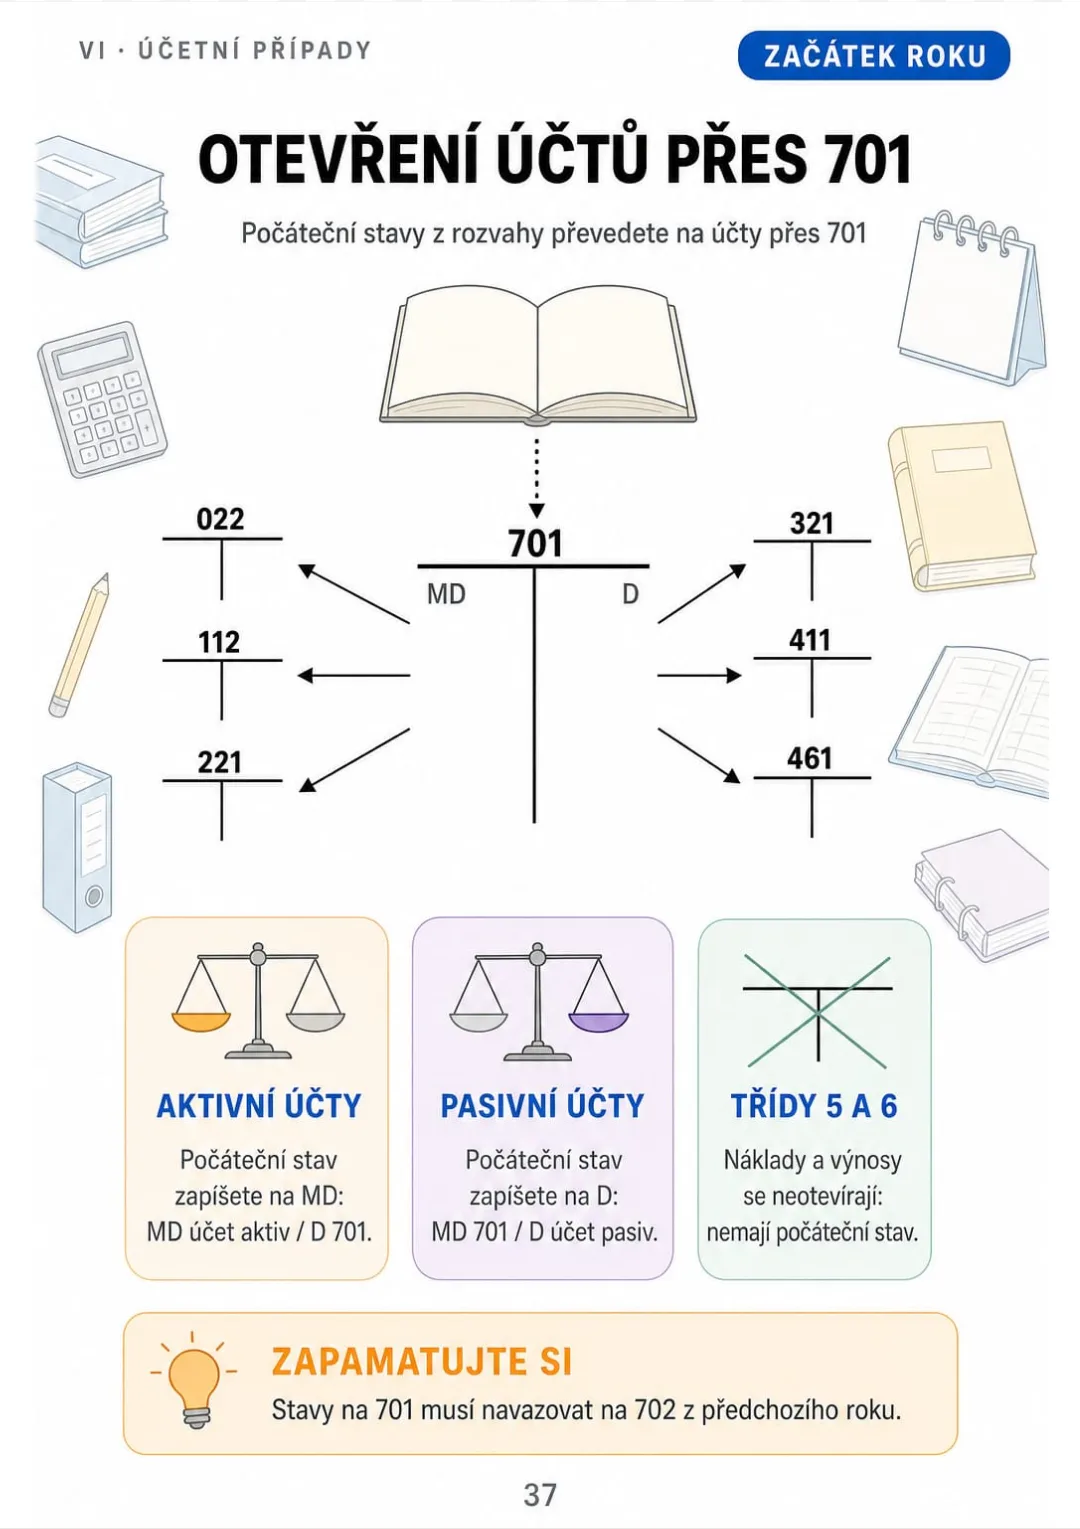
Aktiva MD účet / D 701, pasiva MD 701 / D účet – navazuje na 702 loňského roku.
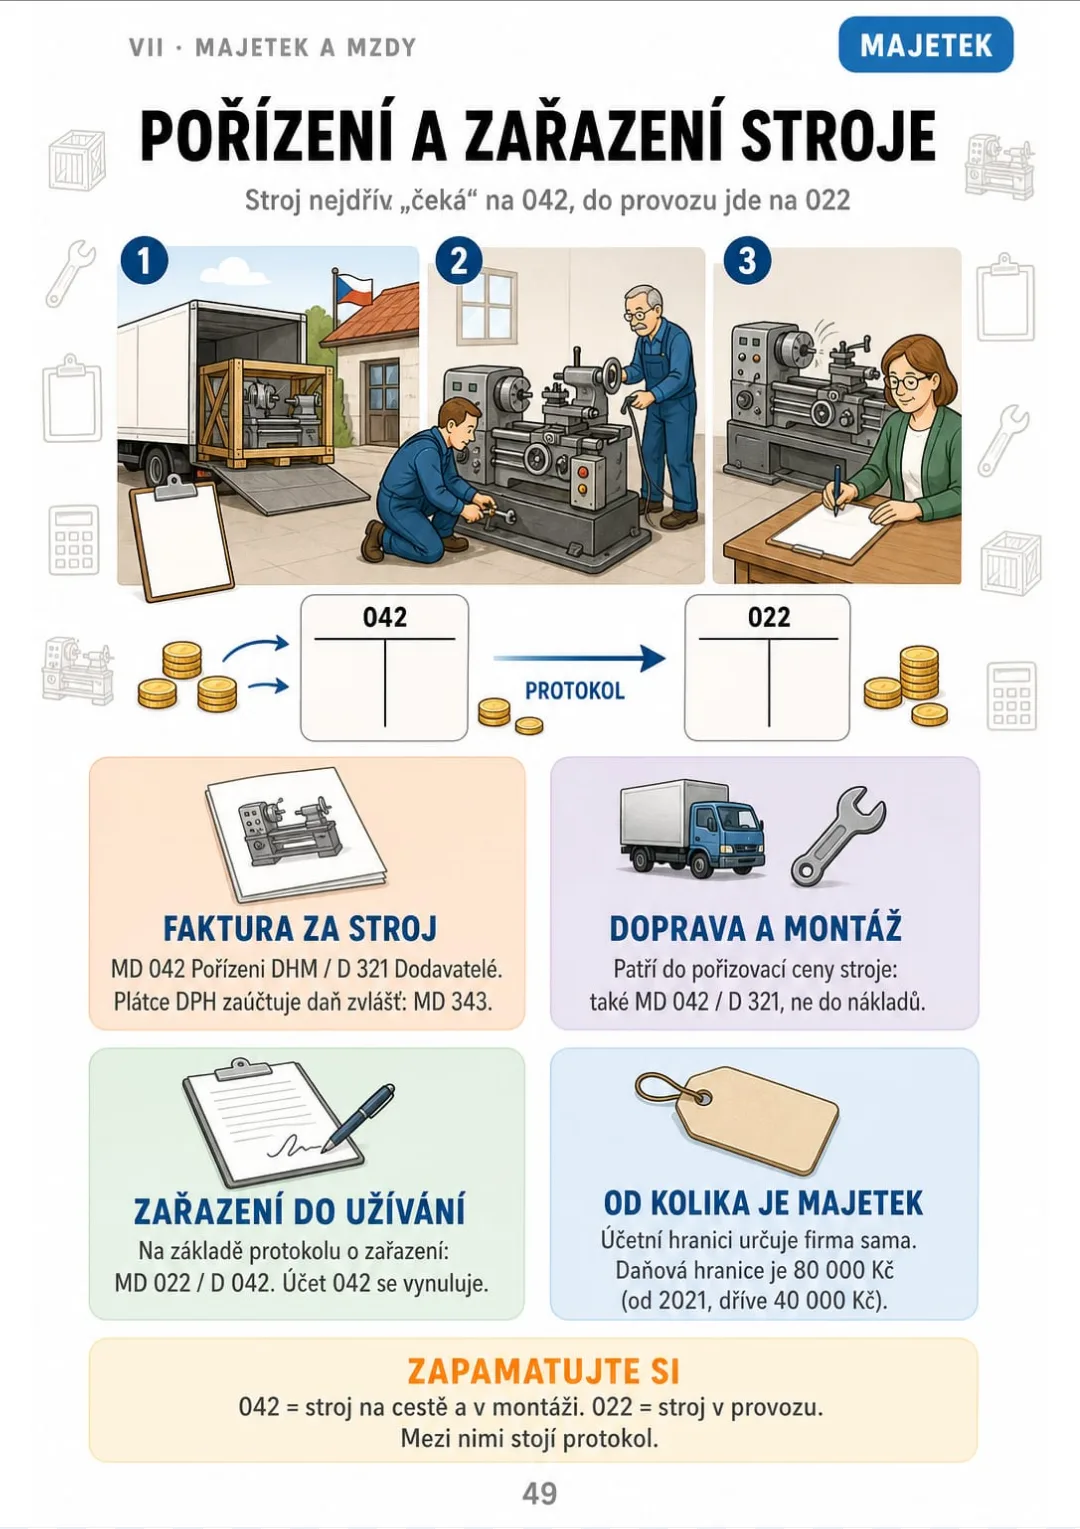
Pořízení stroje: 042 / 321, zařazení protokolem: 022 / 042
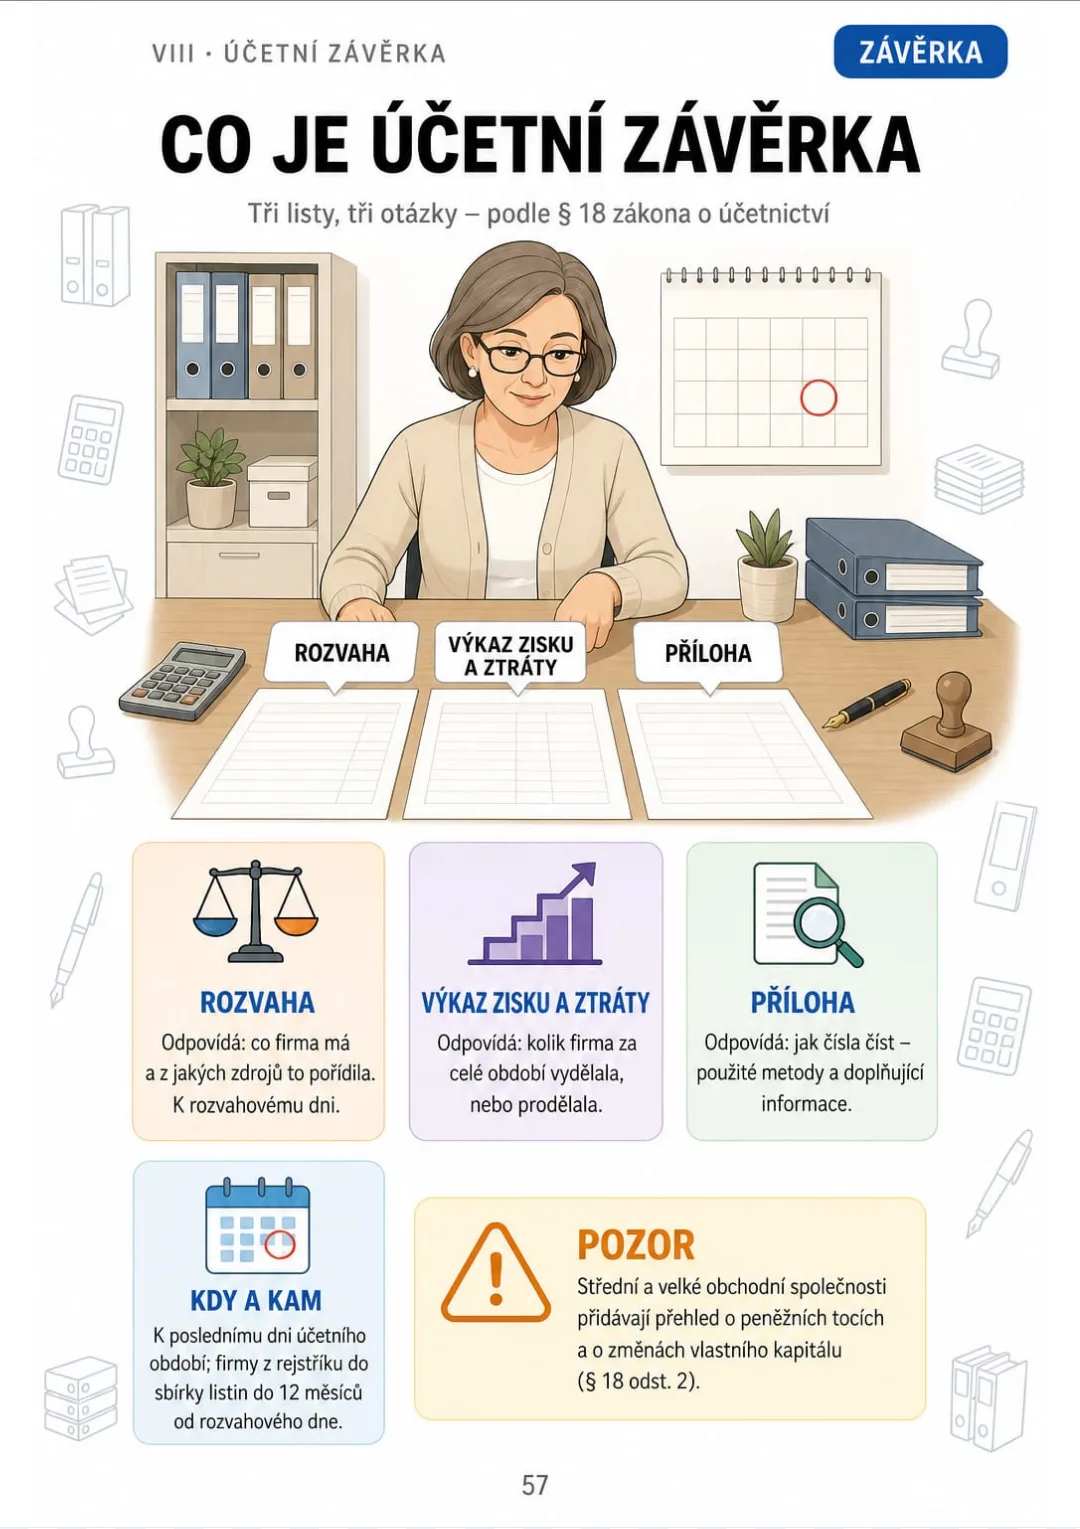
Účetní závěrka = rozvaha + výkaz zisku a ztráty + příloha (§ 18 zákona č. 563/1991 Sb.)

Posuňte a uvidíte další →

Jsou to skutečné stránky z knihy. Obsah je kompletní: 9 částí a 62 témat.

Problém nejste vy. Jde o to, jak vám to vysvětlili.

Sedíte večer nad příkladem z kurzu. Před sebou máte účet 211 Pokladna a máte zapsat příjem hotovosti. A nevíte, jestli to patří doleva, nebo doprava.

Ve skriptech je účet popsaný na půl strany: „levá strana účtu se nazývá Má dáti, pravá strana Dal…“. Přečtete to, přikývnete, a u prvního příkladu se vám strany zase prohodí.

Účet T: vlevo Má dáti (MD), vpravo Dal (D), jen názvy stran

V knize je účet jedno velké T. Vlevo Má dáti, vpravo Dal – jen názvy stran, žádné plus ani mínus. Obrázek, který si vybavíte, i když máte před sebou cizí doklad.

Stejně má svou stránku aktivní a pasivní účet, náklady a výnosy, podvojnost, předkontace „MD / D“ i obraty a zůstatek.

Pak pokladnu, banku i dodavatele zapisujete na správnou stranu a když zaváháte, stačí otevřít jednu stránku.

POROVNEJTE SAMI

Stejné téma, dva způsoby, jak se ho učit

MÍSTO TOHO
  • Učebnice: řádky a řádky textu
  • Rozvaha vysvětlená jen slovy
  • Ke zkoušce jdete s pochybnostmi
Rozvaha je účetní výkaz, který k určitému okamžiku zachycuje stav majetku účetní jednotky a zdrojů jeho krytí. Na straně aktiv se vykazuje majetek členěný podle funkce a doby použitelnosti na dlouhodobý majetek, oběžná aktiva a časové rozlišení aktivní. Na straně pasiv se uvádějí zdroje financování majetku, tedy vlastní kapitál a cizí zdroje, včetně časového rozlišení pasivního. Vzhledem k tomu, že každá složka majetku má svůj zdroj, platí bilanční rovnost, podle níž se součet aktiv rovná součtu pasiv.
ZVOLTE TOHLE
  • Rozvaha jako váha na jednom obrázku
  • Aktiva a pasiva v rámečku vedle sebe
  • Podíváte se a chápete
Aktiva vlevo, pasiva vpravo – a vždy platí aktiva = pasiva.
OBSAH

Prohlédněte si 9 částí a 62 témat

Metoda, rozvaha, účet MD a D, účtová osnova, doklady, nejběžnější účetní případy, majetek a mzdy, závěrka a opakování: 66 stran, všechny ilustrované.

INež začnete · str. 5-8
  1. Jak tuto knihu používat
  2. Metoda 3 kroků: doklad → účty → MD a D
  3. Kdo vede účetnictví a kdo daňovou evidenci
  4. Účetní období a základní zásady
IIRozvaha jako váha · str. 9-15
  1. Rozvaha = váha se dvěma miskami
  2. Aktiva: dlouhodobá a oběžná
  3. Pasiva: vlastní kapitál a cizí zdroje
  4. Majetek, nebo zdroj? Třídíme položky
  5. 4 způsoby, jak se váha pohne
  6. Rozvaha v praxi: jak vypadá formulář
  7. Od rozvahy k účtům
IIIÚčet: strana MD a strana D · str. 16-22
  1. Účet ve tvaru T
  2. Aktivní účty: začínají vlevo
  3. Pasivní účty: začínají vpravo
  4. Náklady a výnosy: účty bez počátečního stavu
  5. Podvojnost: každý případ na dvou účtech
  6. Předkontace: zápis „MD / D“
  7. Obraty a zůstatek: jak účet uzavřete
IVMapa účtové osnovy · str. 23-30
  1. Mapa tříd 0–7 na jedné stránce
  2. Jak číst číslo účtu
  3. Směrná osnova vs. účtový rozvrh firmy
  4. Třída 0: dlouhodobý majetek a oprávky
  5. Třídy 1 a 2: zásoby a peníze
  6. Třída 3: kdo komu dluží
  7. Třída 4: kapitál a úvěry
  8. Třídy 5, 6 a 7: náklady, výnosy, závěrka
VDoklady a účetní knihy · str. 31-36
  1. Bez dokladu se neúčtuje
  2. Co musí mít účetní doklad (§ 11)
  3. Faktura přijatá vs. vydaná
  4. Pokladní doklad a bankovní výpis
  5. Deník a hlavní kniha
  6. Inventarizace: účty proti skutečnosti
VINejběžnější účetní případy · str. 37-48
  1. Otevření účtů na začátku roku
  2. Založení s.r.o. a vklad společníka
  3. Nákup materiálu na fakturu (způsob A)
  4. Nákup materiálu přímo do spotřeby (způsob B)
  5. DPH na faktuře: kde je 343
  6. Úhrada faktury dodavateli
  7. Prodej služby a úhrada od odběratele
  8. Nákup a prodej zboží
  9. Pokladna: výběr z banky a nákup za hotové
  10. Zálohy přijaté a poskytnuté
  11. Úvěr od banky a úroky
  12. Služby: nájem, energie, opravy
VIIDlouhodobý majetek, mzdy a časové rozlišení · str. 49-56
  1. Pořízení a zařazení stroje
  2. Odpisy: náklad rozložený do let
  3. Vyřazení majetku
  4. Mzdy zjednodušeně: hrubá mzda
  5. Mzdy zjednodušeně: srážky a výplata
  6. Časové rozlišení: 4 účty jako tabulka
  7. 381: předplacené nájemné přes Nový rok
  8. 383 a 385: když doklad přijde až v lednu
VIIIÚčetní závěrka · str. 57-61
  1. Co je účetní závěrka
  2. Uzavření nákladů a výnosů do 710
  3. Zisk, nebo ztráta: kam s výsledkem
  4. Uzavření rozvahových účtů do 702
  5. Výkaz zisku a ztráty jedním pohledem
IXOpakování a kontrola · str. 62-66
  1. Tahák: 20 předkontací na jedné stránce
  2. Kde se nejčastěji pletou MD a D
  3. Kontrola, že vám to sedí
  4. Neznámý doklad? Postup v 3 krocích
  5. Slovníček pojmů na jednu stránku

Jedna Stránka, Jedno Téma, Všechno Jasné

Zkuste to vidět takhle:

Je konec prosince a v kurzu dostanete příklad: nájemné zaplacené dopředu, přes Nový rok. Kam s tou částí, která patří až do ledna?

V knize otevřete stránku o účtu 381 a vidíte časovou osu přes Silvestr: nájemné rozdělené na dva díly, každý ve svém roce a na svém účtu.

5 dokladů → 5 účtů: 321, 311, 211, 221, 551

Totéž platí pro odpisy, zálohy, DPH na faktuře, vklad společníka nebo uzavření účtů do 710: každé téma na své stránce.

Podvojné účetnictví v obrázcích má 9 částí a 62 témat, všechna nakreslená, a na konci tahák 20 předkontací, místa, kde se nejčastěji pletou MD a D, a slovníček pojmů.

Co vidíte nakreslené, nemusíte se učit nazpaměť.

Co Najdete V „Podvojné účetnictví v obrázcích“:

Istr. 5-8

Než začnete

Jak knihu používat, metoda 3 kroků doklad → účty → MD a D, kdo vede účetnictví a kdo daňovou evidenci, účetní období a zásady.

IIstr. 9-15

Rozvaha jako váha

Rozvaha jako váha se dvěma miskami, aktiva a pasiva, třídění položek, 4 způsoby, jak se váha pohne, a formulář rozvahy.

IIIstr. 16-22

Účet: strana MD a strana D

Účet ve tvaru T, aktivní a pasivní účty, náklady a výnosy, podvojnost, předkontace a uzavření účtu.

IVstr. 23-30

Mapa účtové osnovy

Mapa tříd 0–7, jak číst číslo účtu, směrná osnova a účtový rozvrh a co je v každé třídě.

Vstr. 31-36

Doklady a účetní knihy

Proč se bez dokladu neúčtuje, náležitosti podle § 11, faktura přijatá a vydaná, pokladna a banka, deník, hlavní kniha a inventarizace.

VIstr. 37-48

Nejběžnější účetní případy

Otevření účtů, založení s.r.o., nákup materiálu způsobem A i B, DPH na faktuře, úhrady, prodej, zboží, pokladna, zálohy, úvěr a služby.

VIIstr. 49-56

Dlouhodobý majetek, mzdy a časové rozlišení

Pořízení a zařazení stroje, odpisy, vyřazení majetku, mzdy zjednodušeně a časové rozlišení na účtech 381, 383 a 385.

VIIIstr. 57-61

Účetní závěrka

Co je účetní závěrka, uzavření nákladů a výnosů do 710, zisk nebo ztráta, uzavření do 702 a výkaz zisku a ztráty.

IXstr. 62-66

Opakování a kontrola

Tahák 20 předkontací, kde se pletou MD a D, kontrola, postup u neznámého dokladu a slovníček pojmů.

Na konci knihy: Tahák 20 předkontací na jedné stránce, nejčastější záměny MD a D a slovníček pojmů.
Navíc: 2 Knihy Zdarma

Sešit příkladů: zaúčtujte to sami (s řešením)

BONUS 1: „Sešit příkladů: zaúčtujte to sami (s řešením)“

Samostatná hodnota: 17,90 US$

Procvičíte si zaúčtování na konkrétních dokladech a hned vidíte správné účty i stranu MD a D.

10 nejčastějších chyb začátečníků + tahák účtové osnovy

BONUS 2: „10 nejčastějších chyb začátečníků + tahák účtové osnovy“

Samostatná hodnota: 14,90 US$

Na pár stránkách uvidíte, kde se MD a D nejčastěji pletou, a třídy účtů 0–7 máte vždy po ruce.

Podvojné účetnictví v obrázcích a k Tomu 2 Knihy Zdarma

  • Podvojné účetnictví v obrázcích: 66 ilustrovaných stran63 US$
  • BONUS 1: Sešit příkladů: zaúčtujte to sami (s řešením)17,90 US$
  • BONUS 2: 10 nejčastějších chyb začátečníků + tahák účtové osnovy14,90 US$
  • PDF ve vysokém rozlišení k tiskuV ceně
Celková hodnota 95,80 US$
VAŠE CENA:
27 US$
UŠETŘÍTE 68,80 US$
ANO, CHCI TO ZA 27 US$

📄 Je to digitální kniha v PDF: přijde vám e-mailem, nic se neposílá v papírové podobě.

Bezpečný nákupŠifrovaná platbaZáruka 30 dní

PDF e-mailem: Pošleme vám e-mailem „Podvojné účetnictví v obrázcích“ v PDF a k tomu obě knihy zdarma. Platíte jednou: žádné splátky ani poplatky navíc.

Pro Koho Je Tahle Kniha

Jste na rekvalifikačním kurzu

Jste na rekvalifikačním kurzu

Každá látka z kurzu má svou nakreslenou stránku. Večer si zopakujete jedno téma a víte, kam patří MD a kam D.

Blíží se zkouška nebo pohovor

Blíží se zkouška nebo pohovor

Tahák předkontací a mapa tříd 0–7 vám ukážou celé účetnictví na pár stránkách. Projdete je za večer, vždy ve stejném pořadí.

Máte živnost nebo s.r.o.

Máte živnost nebo s.r.o.

Když vám účetní pošle „518 / 321“, otevřete stránku a vidíte, co to znamená. Platí pro s.r.o. i živnost vedenou v účetnictví; pokud máte daňovou evidenci, první část vám ukáže rozdíl.

Všechno, Co Dnes Dostanete

95,80 US$27 US$
ANO, CHCI TO ZA 27 US$

📄 Je to digitální kniha v PDF: přijde vám e-mailem, nic se neposílá v papírové podobě.

30DNÍ
ZÁRUKY

Záruka 30 Dní

Vyzkoušejte „Podvojné účetnictví v obrázcích“ i s knihami zdarma: máte na to 30 dní.

Vrátíme vám všechno, když se soubor neotevře, kniha není taková, jakou vidíte tady, platba proběhla dvakrát nebo e-mail nedorazí. Stačí nám napsat.

Platíte jen jednou. Žádné předplatné.

Časté Otázky

Je to pro mě, když začínám od nuly nebo dělám rekvalifikaci na účetní?

Ano. Kniha začíná rozvahou a účtem ve tvaru T a nic nepředpokládá. Hodí se i podnikatelům, kteří chtějí rozumět tomu, co jim posílá účetní.

Odkud obsah pochází?

Obsah je ověřený podle zákona č. 563/1991 Sb., o účetnictví, vyhlášky č. 500/2002 Sb., Českých účetních standardů pro podnikatele a směrné účtové osnovy Ministerstva financí ČR. Nejde o daňové poradenství.

Je to oficiální materiál?

Ne. Je to ilustrovaný studijní materiál, který vychází z oficiálních předpisů, ale nevydal ho žádný úřad ani škola. Nezískáte s ním osvědčení ani certifikát: ten vydává jen vzdělávací zařízení, kde děláte kurz.

Nahradí kurz nebo účetní?

Ne, je to doplněk. Kde skripta mají půl strany textu a videa každé jiný postup, tady máte jedno téma na stránku, nakreslené, a pokaždé stejné pořadí: doklad → účty → MD a D. Kurz, praxi ani služby účetní či daňového poradce nenahrazuje.

Jsou cvičné příklady stejné jako u zkoušky?

Ne. Příklady jsou napsané pro tuto knihu a nejsou oficiálními zkouškovými otázkami žádného kurzu.

Kdy a jak mi to přijde?

Kniha i oba dárky přijdou jako PDF e-mailem, na adresu, kterou zadáte při platbě.

Platím každý měsíc?

Ne. Platíte jednou a PDF máte svoje.

Můžu ho mít na papíře?

Ano. PDF si můžete vytisknout celé nebo jen stránky, které chcete mít u počítače.

Jak mohu zaplatit?

Kartou, Apple Pay nebo Google Pay. Platba je zabezpečená a karta musí mít povolené platby na internetu.

Jak funguje vrácení peněz?

Máte 30 dní. Vrátíme vám všechno, když se soubor neotevře, kniha není taková, jakou vidíte na této stránce, platba proběhla dvakrát nebo e-mail nedorazí: stačí nám napsat.

Než Tuhle Stránku Zavřete

Konec čtení dokola, ze kterého nic nezůstane.

Účet T, rozvahu i osnovu vidíte nakreslené.

Ke zkoušce i do práce jdete s tím, že víte, kde co je.

S obrázky se učí rychleji.

Kniha je hned níže.

Jednorázová platba: 27 US$ · Záruka: 30 dní · PDF e-mailem

ANO, CHCI TO ZA 27 US$

📄 Je to digitální kniha v PDF: přijde vám e-mailem, nic se neposílá v papírové podobě.